「4%ルール」とは、資産の4%を毎年取り崩しても、30年以上お金が尽きないという研究結果です。この研究結果に拠れば、1,000万円の金融資産を持っていれば、毎月約3.3万円取り崩しても30年以上は尽きません。
日本にお住まいで、オルカンなど外国株式中心の投資信託が主な金融資産の場合、取り崩し額は全資産の3.3%が目安と私は考えています。資産1000万円なら、毎月2.8万円くらいです。
- 研究では税金が考慮されていない
- 暴落時の備えとして現金も必要(資産の全額を金融資産にするわけではない)
- 円高リスク
FIRE後、私は配当金を生活費の土台にしながら、インデックスファンド2,000万円から毎月手動で取り崩しています。4%ルールの内容と、3.3%に抑えておくべき理由や私の実例を解説します。
4%ルールとは? 資産の4%ずつ取り崩して30年以上もった米国の研究
4%ルールの出どころは、米国のファイナンシャルプランナー、ウィリアム・ベンゲンの1994年の論文です。米国株50%・米国の中期国債50%で、どの時期に取り崩しを始めても33年間資産が尽きた例はありませんでした。この論文をもとに、米国の大学でも研究が行われ、「4%ルール」が確立されました(トリニティ・スタディ)。「年利4%で増やす」ではなく、「4%ずつ使う」です。
暴落など市場が悪い時期に取り崩しても、資産が尽きていないのがポイントです。
4%ルールを前提にすると、年間生活費の25倍の資産を持っていればFIRE可能です。
日本の投資信託でも4%ルールを使える? 税金・暴落への備え・円高リスクで私は30倍
日本でも、「4%取り崩しても資産は尽きない」と語られることが多いです。しかし私は、取り崩しは3.3%程度にしておくべき=FIREしたい場合は生活費の30倍の資産が必要、と考えています。
4%ルールには、次のような落とし穴があります。
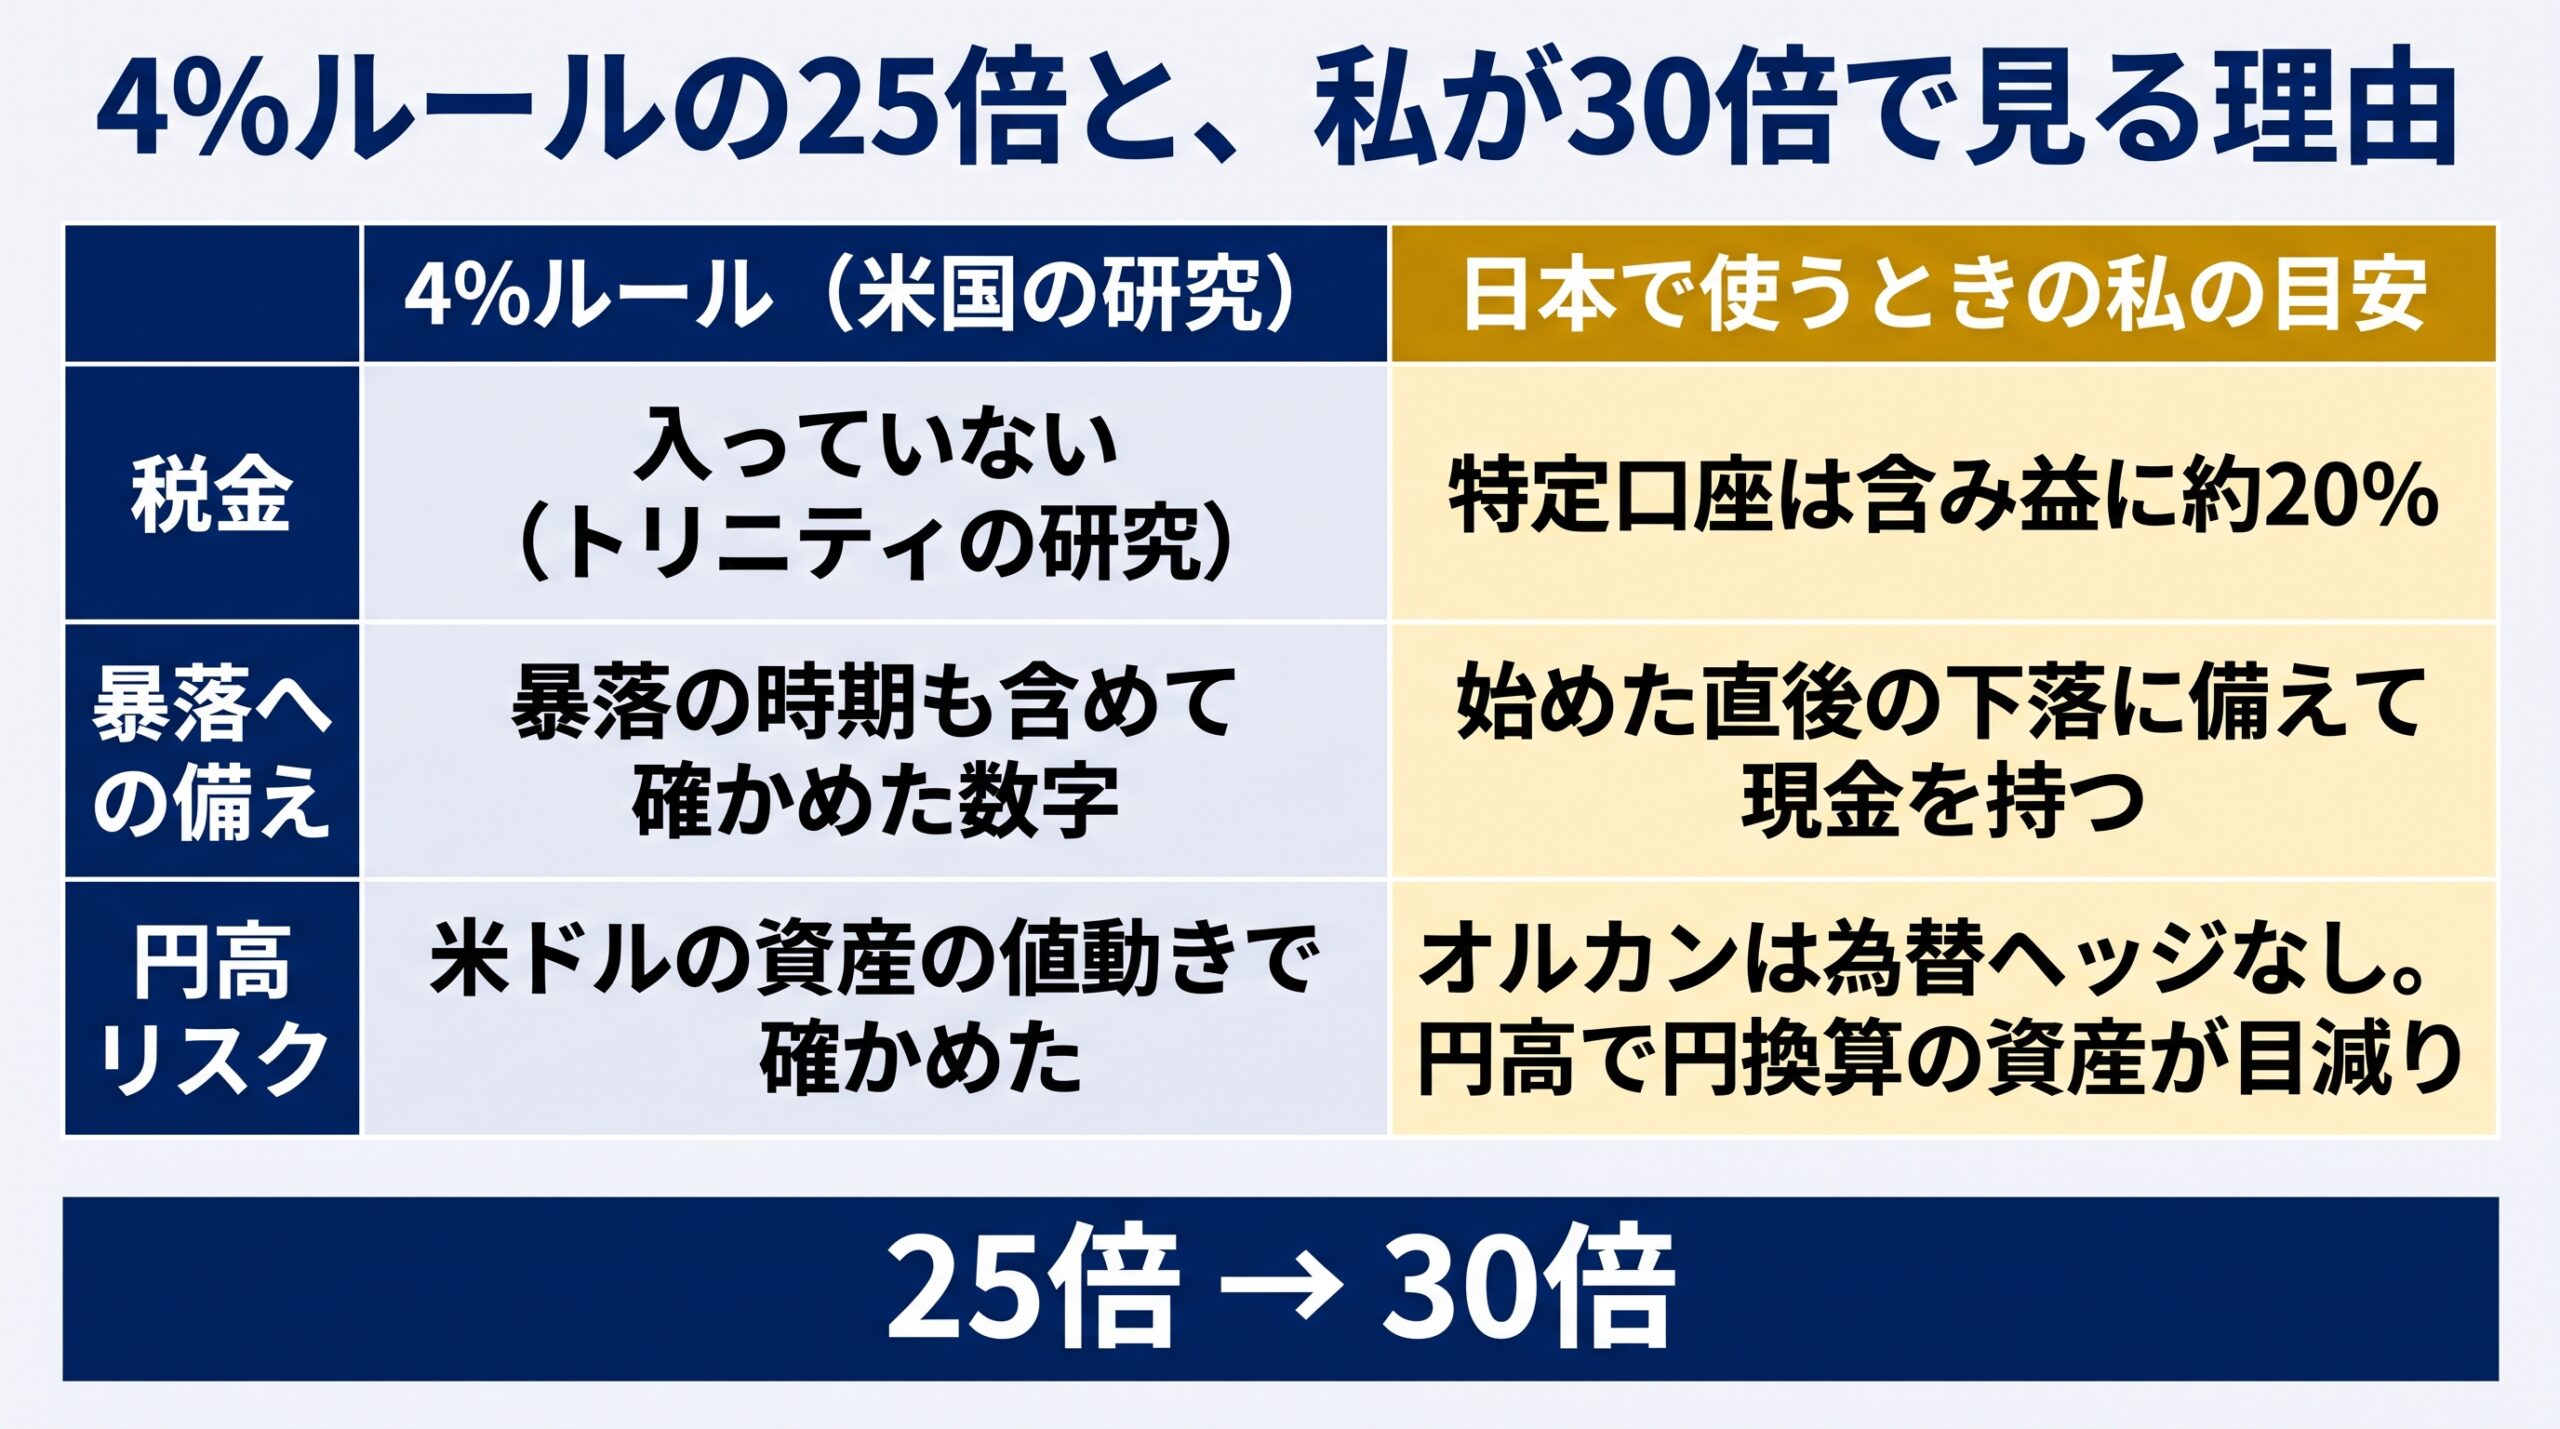
税金 特定口座は含み益に約20%
特定口座で投資信託を売ると、原則、含み益に約20%の税金がかかります(譲渡益課税)。トリニティ・スタディでは、当時の米国での課税環境を踏まえ、税金を考慮していません。日本で運用する場合には、日本での税環境を考慮し、やや多めの資産が必要です。
暴落への備え 現金を保有
暴落時は、安くなった投資信託を売ることになります。暴落時の売却は、資産額を減らしてしまいます。
取り崩し開始時:1,000万円 → 40万円取り崩し → 960万円
30%暴落時取り崩し:700万円 → 40万円取り崩し → 660万円
特に取り崩し初期の暴落時も取り崩しが必要だと、将来の資産に大きく影響をします。現金(または個人向け国債などの現金同等物)を保有しておき、暴落時は現金を取り崩すなどの対策が必要です。
下の図は、1,000万円から毎年40万円ずつ取り崩した計算です。株式は1年目に30%下がり、2年目からは毎年5%上がる前提です。「現金クッションあり」は、株式900万円と現金100万円で始め、現金が尽きるまでは現金から取り崩します。
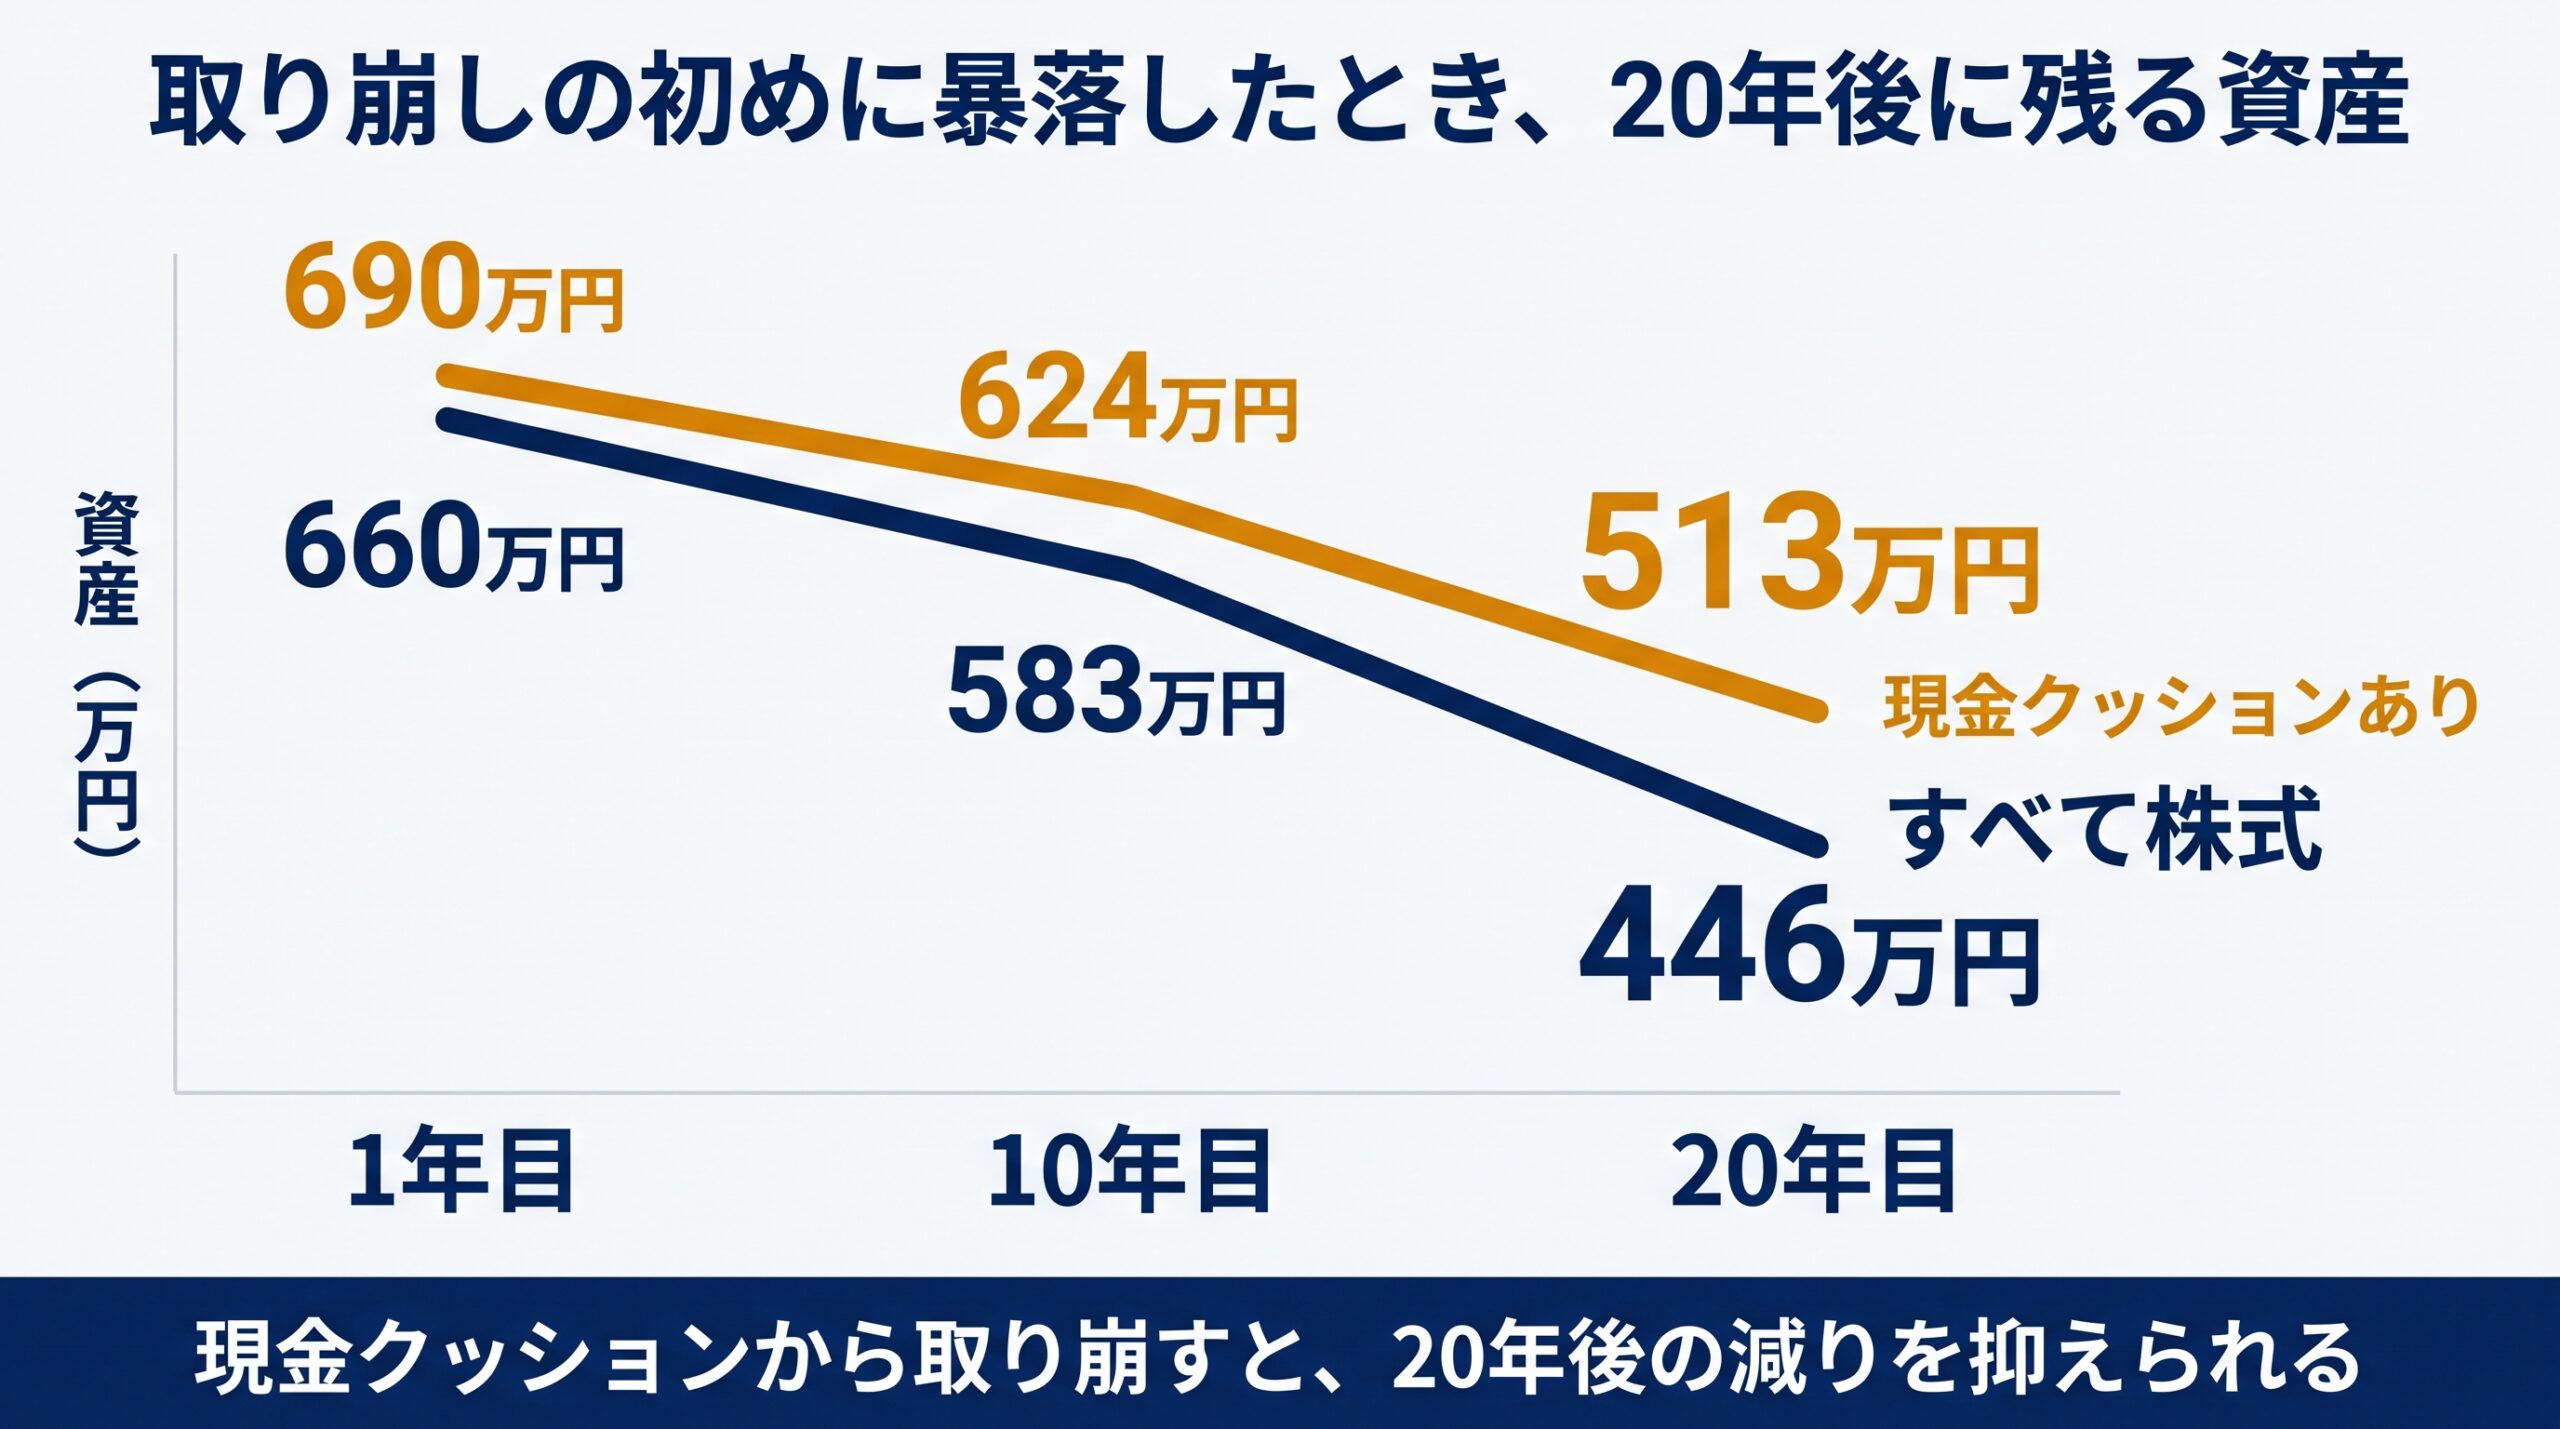
20年後の資産は、すべて株式だと446万円、現金クッションがあると513万円です。
円高リスク オルカンは為替ヘッジなし
日本で生活している場合、円高もリスクです。円高に振れた場合、オルカンなどの外国株式の日本円換算での資産が目減りするからです。ドルを取り崩す前提のトリニティ・スタディより余裕をもっておく必要があります。
この3つの余裕を見て、FIREしたい場合は生活費の30倍の資産が必要です。生活費の30倍で見る考え方は、別の記事に書きました。
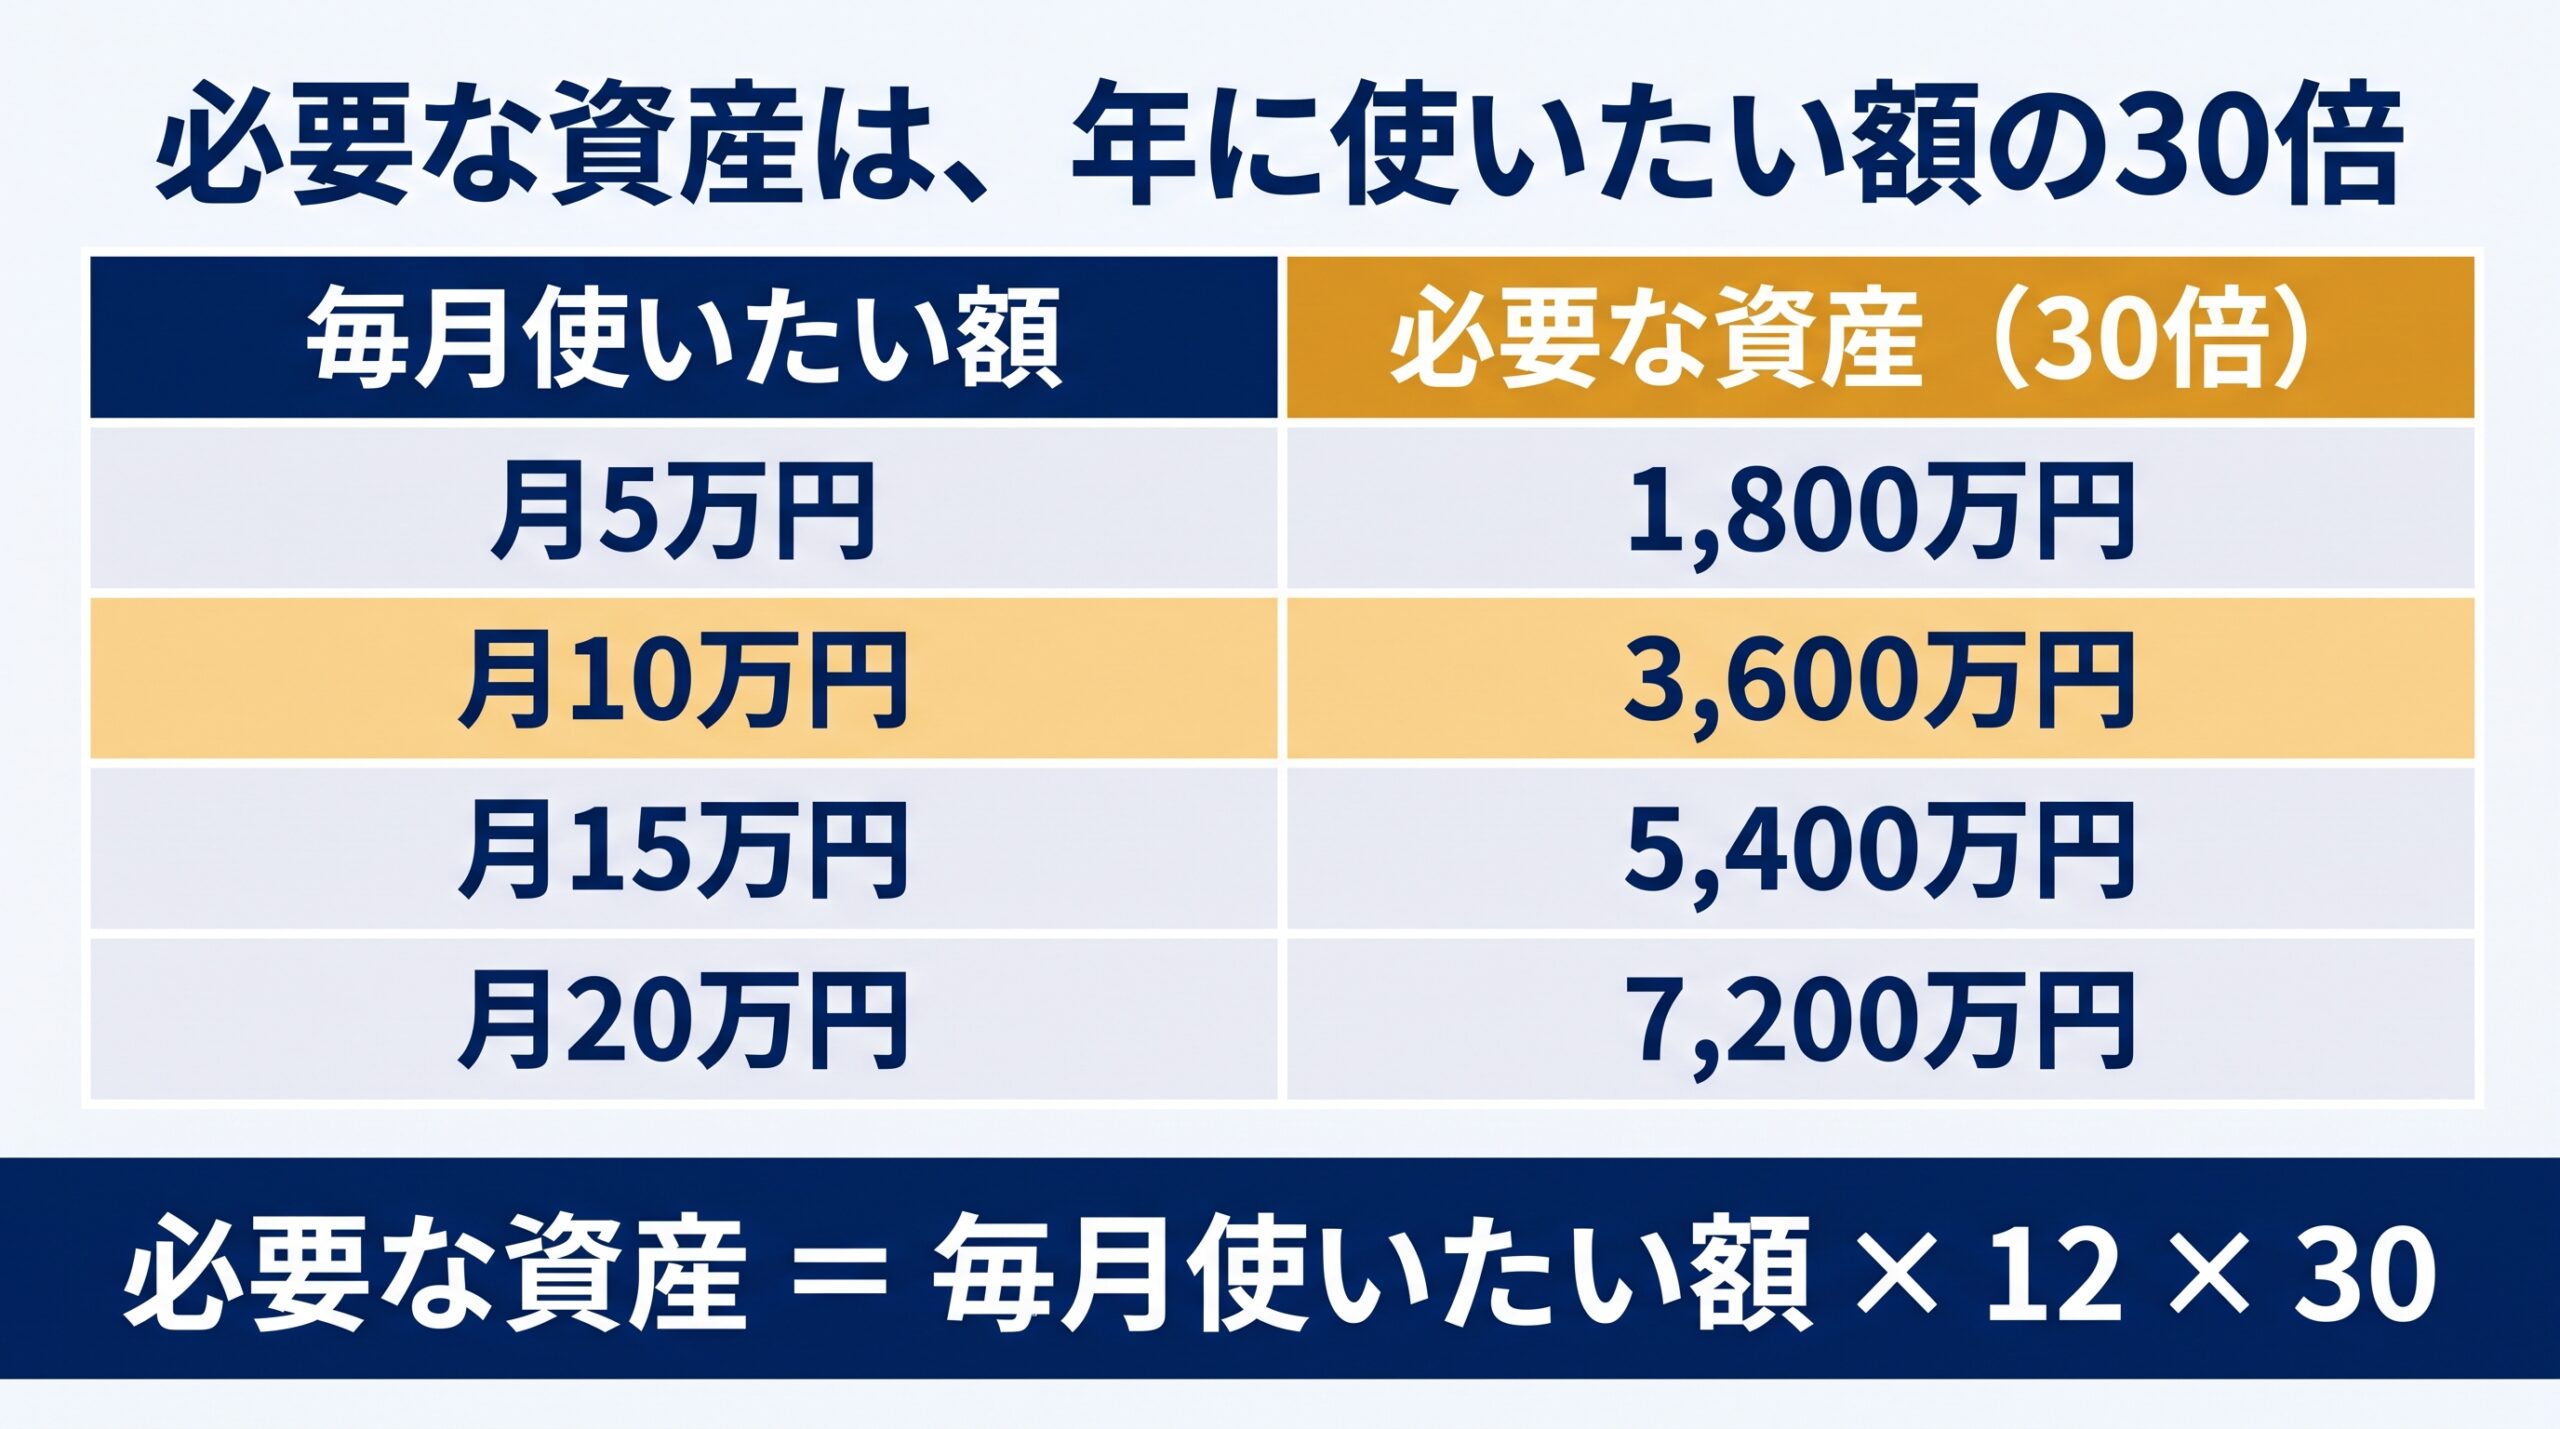
月10万円にはいくら必要? 30倍で3,600万円
必要な資産は「毎月使いたい額×12×30」で、月10万円なら3,600万円です。
毎月どう取り崩す? 私は特定口座のオルカンを毎月手動で売っている
私は、配当金とオルカンの取り崩しで生活しており、オルカンを毎月手動で売却しています。
オルカンを約2,000万円保有しており、手取りで年間74万円ほど取り崩しています。(ポートフォリオ全体の資産戦略を踏まえ、3.3%を超える取り崩しをしています)
(投資資産はすべてSBI証券に置いています。口座の比べ方はSBI証券と楽天証券はどっちがいい?に書きました。)
暴落したときの備えとして、現金1,000万円(うち300万円は個人向け国債)も保有しています。
取り崩しを始めて分かったこと 足りると分かっても不安は残る
オルカンの取り崩しを始める前は「取り崩しに不安はあったけど、具体的計算をすれば、なんとなくの『不安』はなくなった」と感じていました。
しかし、実際に取り崩しを始めたあとは「金額は何度もシミュレーションしておりお金は足りると納得しているものの、なんとなくの不安が残る」と感じています。
 ペンタ
2026年8月末時点の数字では、配当の税引後297万円と取り崩しの手取り約74万円で、生活費312万円を上回っています。それでも、取り崩したくないと感じてしまうのが、取り崩しのリアルです。
「私も取り崩したくない」と感じてしまうかも、という方には、高配当株投資で配当金を得る投資がおすすめです。(私の配当の中身は高配当株ポートフォリオ公開に書きました。)
まとめ 毎年取り崩したい額の30倍の資産が必要
- 「4%ルール」は、金融資産の4%を毎年取り崩しても30年以上資産が尽きないとの米国の研究結果
- ①譲渡益課税・②暴落対策・③円高リスクの観点で、毎年取り崩したい額の30倍の資産を持ち、3.3%ずつ取り崩すのが良い
- 「取り崩し」には心理的抵抗を伴う(私自身も実感)
FIREを目指している方は、生活費の30倍の資産を築く必要があります。生活費の算出には、家計簿アプリが便利で正確です。私も、会社員時代の直近1年の実績で出しました。
私の生活費については、FIREの金額の目安はいくら?生活費月26万円の実例と必要資産額の早見表に書きました。