2027年1月に始まるこどもNISAを、「わが家もやるべき?」と迷っていませんか。
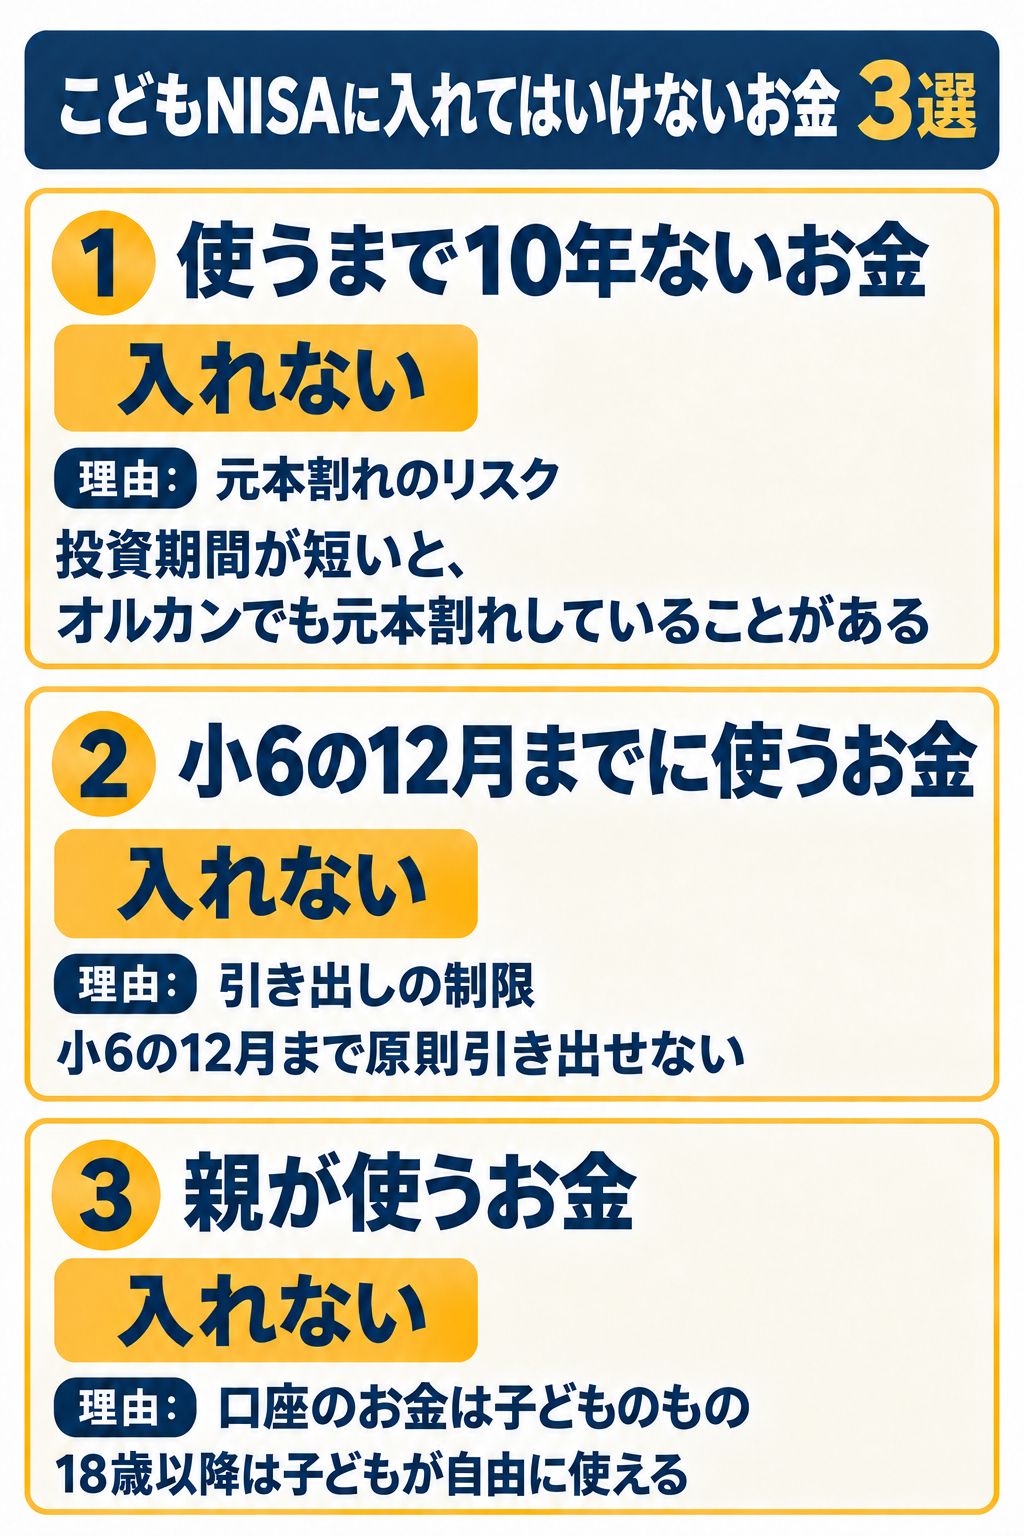
夫婦とも、親のNISAを毎年満額(1人年360万円)まで使っていても、こどもNISAに入れてはいけないお金が3つあります。
① 使うまで10年ないお金
② 小6の12月までに使うお金
③ 親が使うお金
夫婦のNISAに枠が残っているなら、親のNISA枠を使い切るのが先で、こどもNISAは今は見送りです。
私の家は夫婦ともNISAを満額使っています。そのうえで子どもの大学資金のために、こどもNISAで月5万円をオルカンに積み立て予定です。SBI証券で子どもの口座を開き、こどもNISAを予約しました。
この記事では、株式投資でFIREした私が、こどもNISAに入れてはいけないお金、私の活用法を紹介します。
親のNISA満額でもこどもNISAに入れてはいけないお金は3つ
① 使うまで10年ないお金 元本割れリスク
使うまで10年ないお金は投資しません。オルカンなどの優良なインデックスファンドを購入したとしても、投資期間が短いと元本割れしている可能性があります。投資期間が10年以上あれば元本割れのリスクは低いと考え、私は10年を目安にしています。
例えば、今中学生の子どもの高校の学費のためのお金は、投資すべきではありません。
② 小6の12月までに使うお金 こどもNISAだけの引き出しの制限
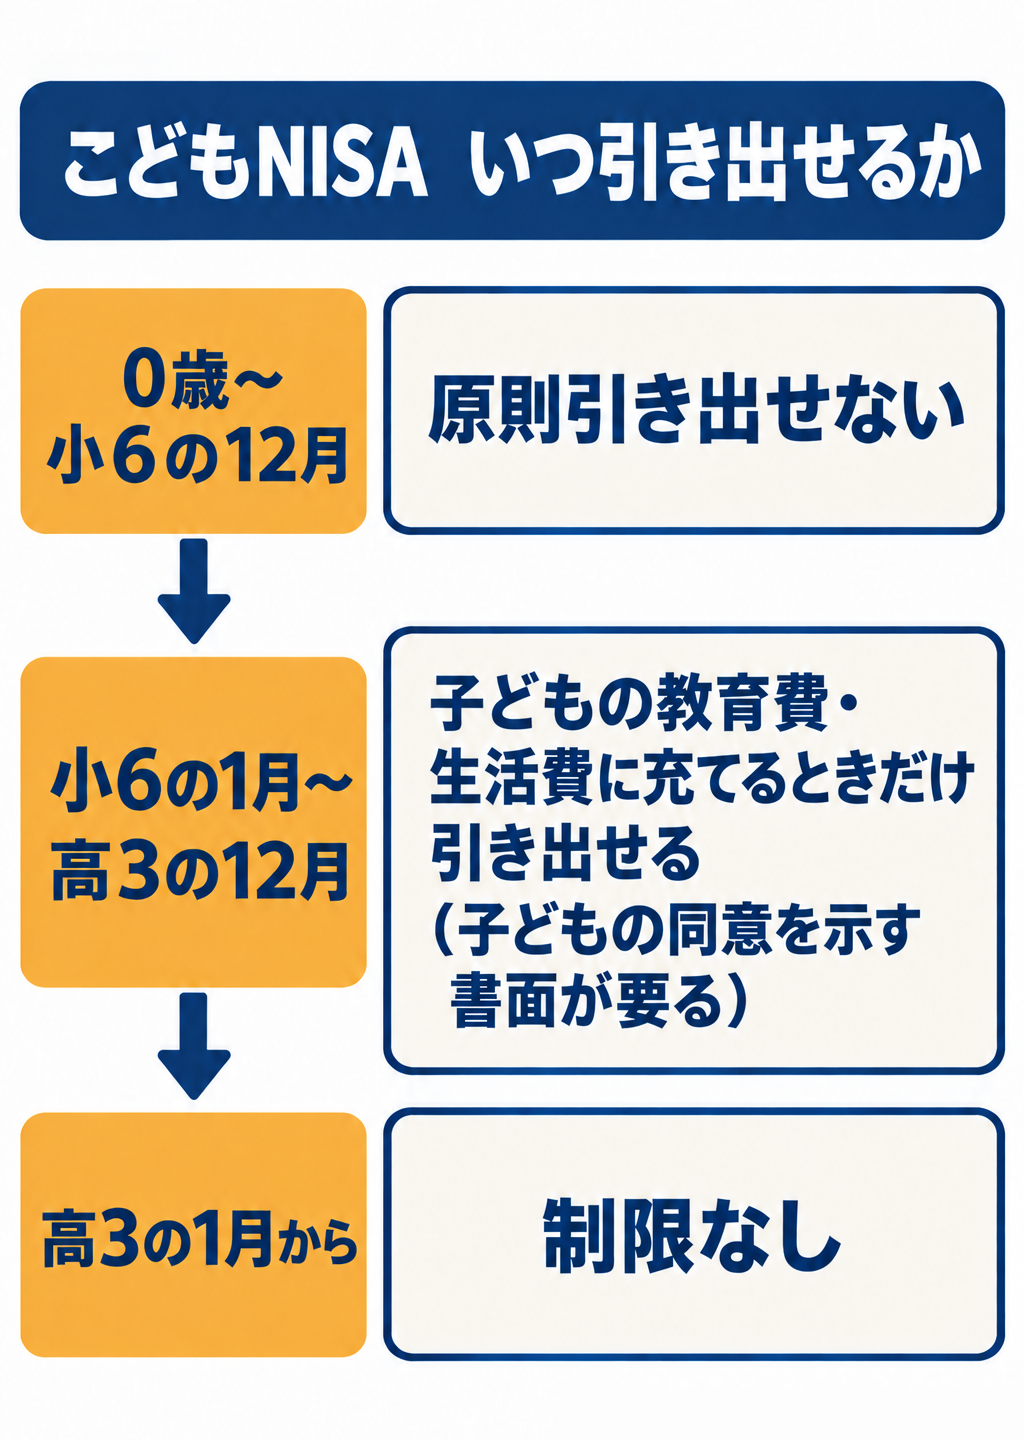
こどもNISAは、小6の12月までは原則引き出せません。だから小6の12月までに使う予定の資金は入れません。
③ 親が使うお金 こどもNISA口座の財産は子どものもの
老後資金など、親の手元に残したいお金はこどもNISAには入れません。こどもNISA口座内のお金は、あくまで子どものものだからです。18歳以降は、子ども自身が自由に処分できるお金になり、親は管理できません。
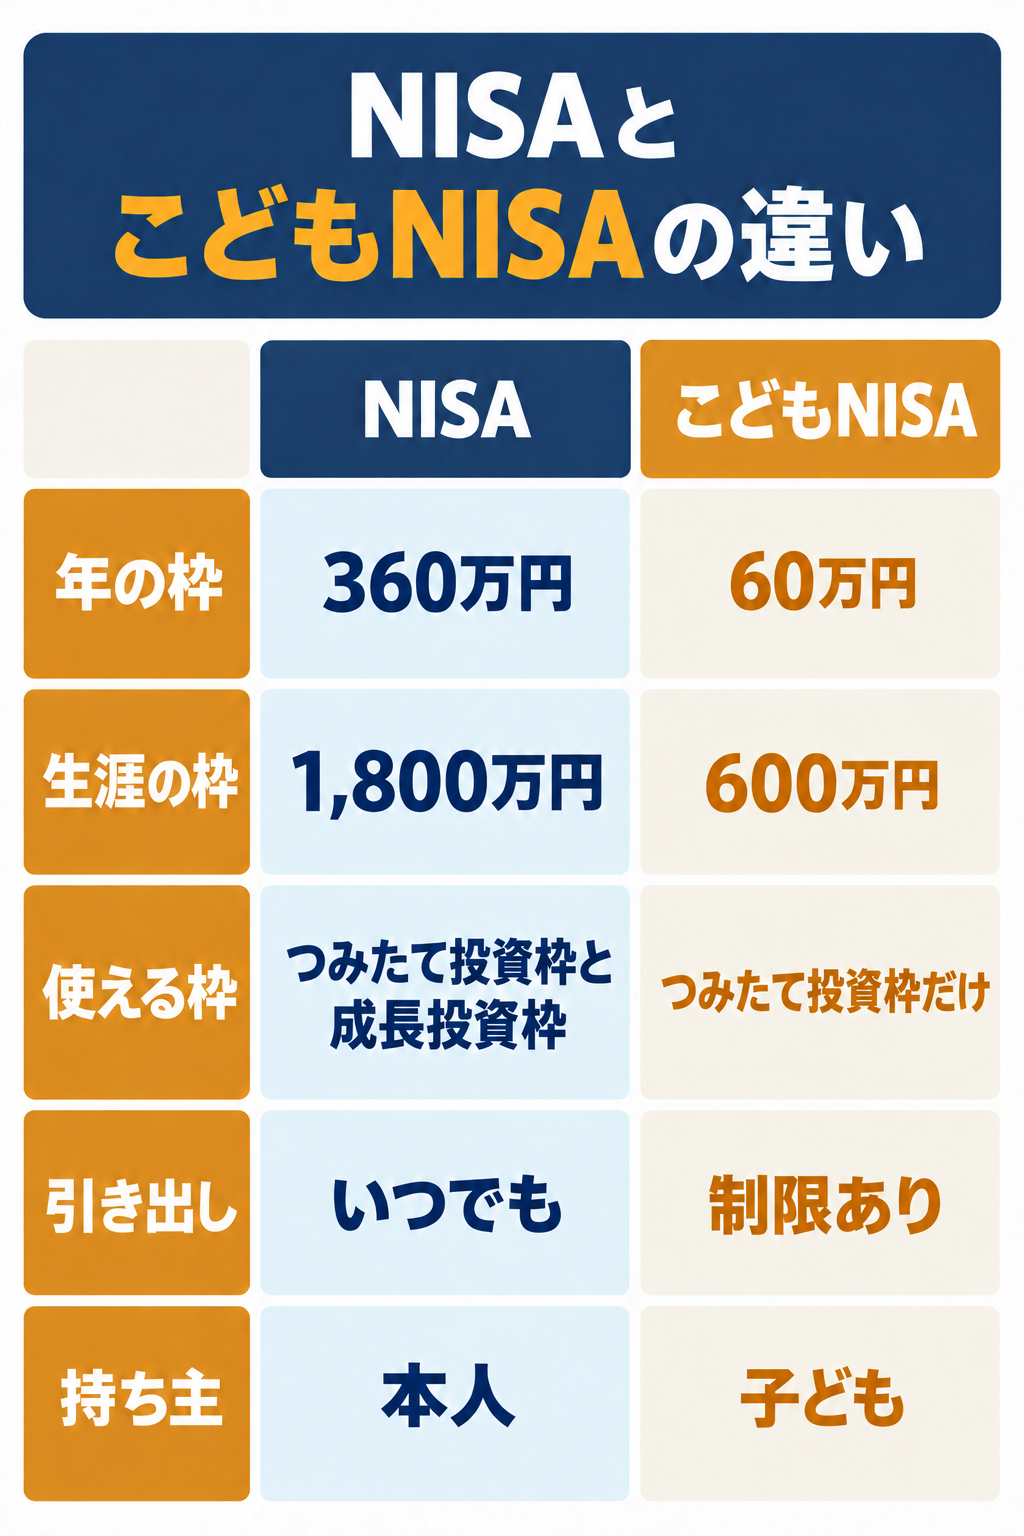
NISAとこどもNISAの違い
こどもNISAは、非課税なのは(大人の)NISAと同じですが、枠の大きさや引き出しに関する制限といった違いがあります。
私のこどもNISA活用
夫婦ともNISAで満額投資しているので、こどもNISAを活用することにしました。私のこどもNISAの資金の使い道は、子どもの大学の学費です。
子どもの証券口座は、SBI証券で開設済み、こどもNISAも予約済みです。
2027年1月にこどもNISAでの投資ができるようになり次第、月5万円オルカン(eMAXIS Slim 全世界株式(オール・カントリー))を積立予定です。
税制改正大綱でも、こどもNISAの600万円の枠は「大学進学等、成人後のライフイベントに伴う必要資金」に備えるものと説明されており、10年以上先の学費にはぴったりの制度です。下宿なども考えると、大学4年間で600万円+利回り分は、妥当な額です。
 ペンタ
まとめ まずは投資目的を明確に
こどもNISAでの投資目的を明確にしましょう。夫婦のNISAを満額使っていて、余剰資金があっても、次のお金はこどもNISAには入れません。
① 使うまで10年ないお金:元本割れリスク
② 小6の12月までに使うお金:引き出し制限
③ 親が使うお金:あくまで子どもの口座
これらに該当しなければ、次の一歩は子どもの口座の申し込みです。年内に申し込みと書類の提出を済ませておくと、制度開始の1月から積み立てを始めやすくなります。
面倒だったのは住民票の取得くらいで、申込画面の入力は5分でした。SBI証券での子どもの口座開設方法は、下の記事で紹介しています。